您的位置:主页 > 公司动态 > 公司新闻 > 公司新闻
AI4S订单又爆了-香港期货开户
AI4S又爆了。
10月27日,两件事同时落地。Anthropic在递交IPO招股书的第二天,就发布了一篇重量级的AI制药进展报告,首次集中披露Claude在药物发现领域的六项合作成果,同时宣布收购“一人药企”Mithril Medicine,预计2028年底进入人体临床。
而刚刚在一周前,OpenAI刚收购了Orchestra Bio,大模型公司扎堆往制药领域冲,AI制药的热度被又一次拉到了高点。
另一边,金斯瑞生物10月27日高盛的非交易路演(NDR)研报更新中抛出了一句极重的话:“约束正从需求侧转向供给侧”。AIDD(AI驱动药物发现)的需求正在大幅加速,客户已超100家,覆盖AI4S初创、大模型公司和跨国药企。更劲爆的是,公司计划到2027年底实现超过10倍的产能扩张,2H26 AIDD收入指引从上半年约4000万美元直接提升到逾1亿美元。
我们认为,Anthropic和OpenAI争着下场做药,本质上是在告诉市场一件事:AI制药不再是PPT故事,它正在快速逼近商业化兑现的临界点。
而金斯瑞作为全球AI制药湿实验验证的基础设施龙头,正站在这波浪潮最直接的受益位置上。
01、巨头扎堆下场做药,制药是下一个能力变现战场
Anthropic已经摊牌了,AI制药并非只是试水,是系统性下场。
10月26日递交IPO招股书,招股书里明确把医疗健康和生命科学列为关键增长市场,引用了2026年全球药品支出预计超2万亿美元的数据来支撑这个方向。
10月27日,紧接着发布《Early progress on accelerating drug development with Claude》,集中披露了与六家机构的合作成果。
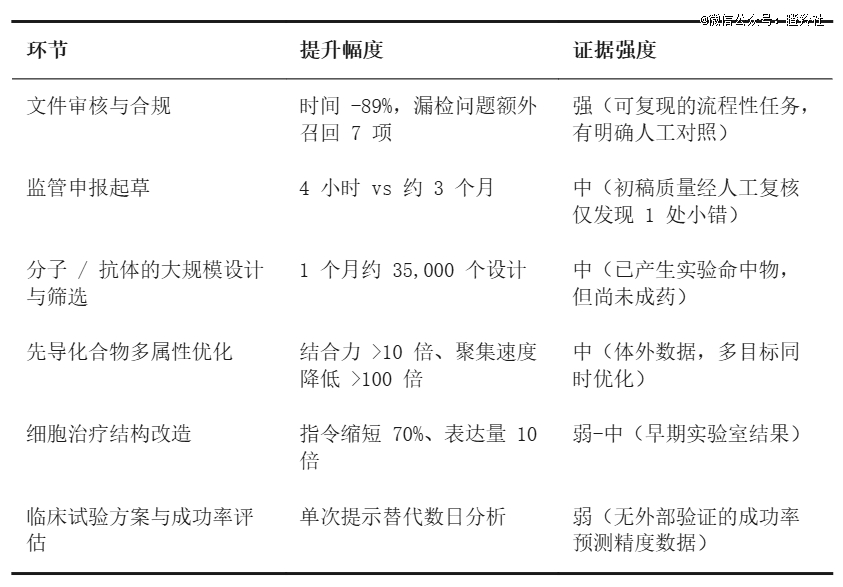
合作成果覆盖了药物发现的多个关键环节:BigHat Biosciences做先导化合物优化,结合力提升超10倍;Divergence Labs做食物过敏抗体设计,一个月生成约35000个抗体设计;Generate Biomedicines做CAR-T设计,遗传指令缩短约70%、受体表达量提升约10倍;Enveda用Claude审核1061页生产文件,审核时间从超25小时压缩到不到3小时,降幅89%,还额外发现了人工漏检的7个问题。
但*信号意义的动作,是收购Mithril Medicine。
Mithril Medicine极其特殊:创始人Cody Tranbarger是*的全职员工,用Claude统筹合同、物流和数据分析,协调11家外部研究机构,在不到18个月内把一种罕见肌营养不良候选疗法从构想推进到小鼠阳性结果(握力和肌肉力量提升约2倍)。Anthropic预计最早2028年底进入人体临床,这将成为Anthropic首批自研药物项目。
Anthropic之外,OpenAI也在加快入场。
10月20日OpenAI刚收购Orchestra Bio(药物开发AI代理),并入生命科学平台Rosalind;今年4月已推出GPT-Rosalind模型,与诺和诺德、Moderna建立合作。Google DeepMind的AlphaFold持续迭代,字节跳动也在布局。大模型公司在Coding商业化之后,正把制药当作下一个能力变现战场,制药*符合三个条件:流程长、环节多、单位价值高。
新的重量级玩家密集进入,对AI制药产业链来说反而是好事。更多AI设计产出就需要更多湿实验验证,AI越会设计,实验室反而越忙。
02、金斯瑞接单接到手软:下半年AIDD收入指引直接翻倍
Anthropic和OpenAI扎堆下场做药,带来的不仅仅是叙事层面的刺激。
在金斯瑞最新的NDR交流,这种需求端的加速已经被具体的数字证实了。
流出的NDR内容明确提到:金斯瑞生物的AIDD客户群正在拓宽,客户数量已超过100家,覆盖AI4S初创企业、基础模型公司和跨国药企,收入结构更分散,增长不依赖单一大客户或单一项目。
优衣库,正在抛弃打工人?
客户从个位数扩到100 ,且结构碎片化,这是扩产最关键的安全垫。需求不是某个大客户的脉冲,而是产业结构性的换挡。
更关键的数据在收入端,1H26 AIDD服务收入约4000万美元,同比增长105%,连续第三个半年度加速。2H26收入指引直接跳到逾1亿美元,几乎是上半年的2.5倍。Q3还在进一步加速。生命科学业务LSG整体全年收入增速指引上调至25%-30%,毛利率指引上调至超55%,经营利润率超25%。
从4000万到1亿美元的跳跃,预示着需求远比市场预期的旺盛。
公司需求不只在“变多”,还在“变深”。需求形态从大模型公司的data-to-data闭环,深化到MNC自建模型的data-to-protein工作流;检测范围从蛋白结合外扩到可开发性和成效性;分子模态从抗体扩到mRNA、siRNA和环肽。需求变深意味着单客户生命周期价值在变长,订单从一次性变成持续迭代的DBTL(设计-构建-测试-学习)循环。
在这个背景下,金斯瑞抛出了更激进的产能计划:到2027年底实现超过2026年7月产能的10倍扩张。
这个“10倍”是物理吞吐量口径。今年8月半年报交流时设计吞吐峰值4000 样品/日,年设计超60万AI蛋白、实际产出检测超26万蛋白,扩产采用模块化智能工作站,支持约每季度吞吐翻倍。
把产能翻译成收入:粗略测算,AIDD隐含均价约245-420美元/条,2027年底产能扩至10倍且利用率达40%-50%,对应AIDD年收入空间约4-6亿美元。对比1H26约4000万美元,这是10倍以上的增长空间。(测算可能有误差,仅供量级参考)
更值得关注的是,AIDD的单位经济学结构性优于传统业务,有四条驱动:data-to-data交付省去样品和冷链,AIDD客户连阴性数据也付费(模型训练需要正负样本),高通量订单带规模效应,定制化交付单价高于标准基因合成。
这就解释公司LSG业务盈利能力的快速抬升,1H26,LSG经调整毛利率从FY25的51%跳到55%,经调整经营利润率从18%跳到27%,9个百分点的改善主要由AIDD业务结构驱动。
不过,10倍产能看起来吓人,但真正的看点在于需求能不能持续填满利用率,这笔投资依赖于AI制药热潮的持续性和能否真正提升制药产业的产出效率。
03、产业趋势延伸到哪,增量在哪?
金斯瑞的案例不是孤例,它揭示的是整个AI4S产业链正在发生的结构性变化。
过去药物研发最缺“设计”能力,经AlphaFold、生成式AI等变革后,设计正变得又快又便宜。但AI设计出来的成百上千个候选分子,都要经过真实的湿实验验证。于是DBTL循环里,湿实验成为越来越突出的瓶颈环节。
这个瓶颈转移带来的产业延伸,沿着环节(发现→开发→CMC→临床)、模态(抗体→mRNA/siRNA/环肽)、检测维度(结合→可开发性/成效性)、客户类型(AI Biotech→MNC→大模型公司)和价值形态(实验结果→数据资产)五个维度同时展开。金斯瑞旗下CRDMO蓬勃生物(ProBio)1H26新签订单同比增长54%、已出现产能瓶颈,就是上游导流下游的早期信号。
多个维度合在一起,画出清晰的产业图景:AI4S的需求增量正从“上游软件设计”快速传导到“中游湿实验验证”再到“下游工具试剂耗材”,这几乎就是这轮AI4S行情狂热的本质。
这条传导链上,*受益的方向已经有了业绩验证,随机举两个例子。
百普赛斯刚披露的2026年三季报,前三季度营收8.01亿元,同比增长30.61%,归母净利润1.62亿元,同比增长22.02%。百普赛斯是国内重组蛋白龙头,拥有超5000种靶点蛋白,已构建“AI预测-实验验证”双轮驱动模式,推出CHO-Direct快速高通量亲和力验证服务。
义翘神州同样交出了加速答卷。前三季度营收6.04亿元,同比增长18.07%,归母净利润1.42亿元,同比增长28.44%,扣非净利润同比增长39.17%。义翘神州是国内生物试剂和重组蛋白的核心供应商,AI设计产出的海量新分子和新靶点直接拉动上游试剂采购需求,公司正吃到这波赛道增量红利。
体量上,百普赛斯和义翘神州与金斯瑞不可同日而语,金斯瑞AIDD服务1H26收入约4000万美元(约2.86亿元),凭借端到端全流程能力和最快4-5天闭环已经跑在**的位置。但百普赛斯境内收入增速超50%、义翘神州扣非利润增速近40%,这些数字本身就是产业趋势从海外向国内渗透的硬证据,证明AI4S的需求增量已经开始向国内上游工具试剂环节传导。
结语:Anthropic和OpenAI争着下场做药,本质上是给AI制药产业链做了一次最有力的需求背书。
未来,我们更期待看到的是,这波需求浪潮能不能真正穿越周期,把“AI设计→湿实验验证→数据飞轮”的闭环跑通。如果能,这将是生命科学领域十年一遇的基础设施升级。
